

Marketingmitteilung. Nur für professionelle Anleger. Es besteht Kapitalverlustrisiko.
Die Rückkehr der Anlageklasse „Cash“
Seit 2022 hat sich die Landschaft des Liquiditätsmanagements grundlegend gewandelt. Nach einem Jahrzehnt der Negativzinsen markierte die geldpolitische Normalisierung der Europäischen Zentralbank (EZB) eine Zäsur. Der Zinssatz für die Einlagefazilität stieg von -0,50 % auf in der Spitze 4,00 % und hat sich inzwischen bei rund 2,25 % eingependelt.
Cash wird nicht länger als unproduktive Liquiditätsreserve betrachtet, sondern hat sich wieder als vollwertige Anlageklasse etabliert. Für Corporate Treasurer und institutionelle Portfoliomanager rückt damit eine zentrale Frage in den Fokus: Sollten bei der Liquiditätsallokation Bankeinlagen oder Geldmarktfonds (Money Market Funds, MMFs) bevorzugt werden?
Die Perspektive des Treasurers: Tradition vs. Restriktionen
Historisch betrachtet waren Bankeinlagen (Tages- und Termingelder) die Standardlösung im kurzfristigen Liquiditätsmanagement. Die Argumente dafür sind auf den ersten Blick schlüssig: eine ex ante fixierte Verzinsung, der Verzicht auf eine Mark-to-Market-Bewertung (und somit keine sichtbare Volatilität in der Bilanz) sowie die operative Einfachheit. Zudem ist die Vergabe von Einlagen oft integraler Bestandteil einer umfassenderen Bankbeziehung (Cross-Selling bzw. Ancillary Business) – beispielsweise zur Sicherung von Kreditlinien, für das FX-Hedging oder den Zahlungsverkehr. Lässt man diese rein beziehungsorientierten Aspekte jedoch außer Acht, treten die strukturellen Limitationen von Bankeinlagen deutlich zutage.
Limitationen von Bankeinlagen: Kontrahentenrisiko, Liquidität und Rendite
Die erste und gravierendste Restriktion ist die Konzentration des Kontrahentenrisikos (Counterparty Risk). Bei einer unbesicherten Bankeinlage ist das gesamte investierte Kapital dem Ausfallrisiko eines einzigen Emittenten – der kontoführenden Bank – ausgesetzt.
Die zweite Einschränkung betrifft die Liquidität. Termingelder (Time Deposits) sind an fixe Laufzeiten gebunden. Eine vorzeitige Auflösung ist oft ausgeschlossen oder mit signifikanten Vorfälligkeitsentschädigungen (Pönalen) sowie Kündigungsfristen von mehreren Tagen oder Wochen verbunden. Für Treasurer, die unvorhersehbare Cashflows und Working-Capital-Schwankungen steuern müssen, ist dieser Mangel an Flexibilität ein erheblicher Nachteil.
Drittens bleibt die Rendite von Einlagen strukturell hinter den Marktzinsen zurück. Banken behalten naturgemäß eine Zinsmarge ein, sodass das allgemeine Zinsniveau nicht vollständig an den Endkunden weitergegeben wird.
Geldmarktfonds: Die institutionelle Antwort für modernes Cash Management
Geldmarktfonds, die den strengen Vorgaben der europäischen Geldmarktfonds-Verordnung (MMFR) unterliegen, adressieren diese Herausforderungen direkt und bieten maßgeschneiderte Lösungen:
- Diversifikation und Risikominderung: Ein Geldmarktfonds investiert in ein breit gestreutes Portfolio aus oft über 100 verschiedenen Emittenten. Das Universum umfasst Finanzinstitute, Corporates, Staaten sowie supranationale und staatliche Agenturen (Agencies) über diverse Sektoren und Länder hinweg. Die MMFR schreibt vor, dass ausschließlich in Instrumente mit hoher Bonität (High Credit Quality) investiert werden darf, die durch einen rigorosen internen Kreditprüfungsprozess der Kapitalverwaltungsgesellschaft validiert wurden.
- Tägliche Liquidität: Die überwiegende Mehrheit der Geldmarktfonds bietet eine tägliche Handelbarkeit (T+0-Settlement) – ohne Ausgabeaufschläge, Rücknahmegebühren oder Kündigungsfristen.
- Renditeoptimierung: Historisch betrachtet generieren Geldmarktfonds eine bessere Performance als klassische Bankeinlagen. Durch die direkte Investition am Geldmarkt (mit enger Bindung an Referenzsätze wie €STR oder Euribor) partizipieren Investoren nahezu eins zu eins an den Leitzinsen, ohne den Margenabschlag der Banken tragen zu müssen.
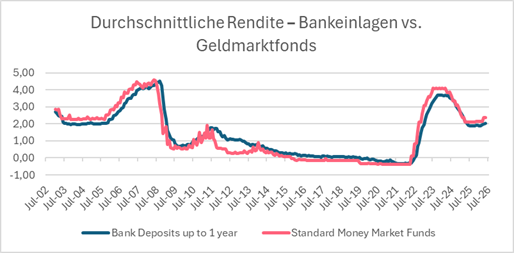
Auf operativer Ebene haben die Integration in spezialisierte Handelsplattformen (Money Market Portals) sowie technologische Innovationen wie die Tokenisierung von Fondsanteilen den Marktzugang und die Abwicklung für Investoren drastisch vereinfacht.
Komplementäre Lösungen, unterschiedliche Rollen
Es wäre unangemessen, Bankeinlagen und Geldmarktfonds als exklusive Gegensätze zu betrachten. In einer optimal strukturierten Liquiditätsallokation können und sollten beide Instrumente koexistieren. Bankeinlagen behalten ihre strategische Berechtigung für das Relationship Management mit Kernbanken, für spezifische bilanzielle Anforderungen (Vermeidung von Mark-to-Market-Schwankungen) sowie für das operative Tagesgeschäft.
Unterzieht man die Allokationsentscheidung jedoch einer objektiven Prüfung anhand der Kernkriterien – Renditepotenzial, Diversifikation des Kontrahentenrisikos, Liquiditätsprofil und Flexibilität –, erweisen sich Geldmarktfonds strukturell als die überlegene Lösung. Sie sind breiter diversifiziert, liquider, transparenter und wesentlich agiler an die aktuellen Marktbedingungen angepasst.
Vergleich der Kriterien auf einen Blick
| Kriterium | Bankeinlage | Geldmarktfonds |
| Rendite | Im Voraus festgelegt, oft unter Marktniveau | Nahe an den Geldmarktsätzen, variabel |
| Liquidität | Abhängig von Laufzeit und Kündigungskonditionen | In der Regel täglich |
| Kontrahentenrisiko | Konzentriert auf eine einzige Bank | Diversifiziert über viele Emittenten |
| Transparenz | Einfach, aber im Detail begrenzt | Regelmäßiges, detailliertes Portfolio-Reporting |
Hauptrisiken: Kapitalverlustrisiko, Kreditrisiko, Zinsrisiko, Kontrahentenrisikos, Risiken im Zusammenhang mit Wertpapierpensionsgeschäften sowie der Sicherheitenverwaltung, Nachhaltigkeitsrisiko.
Erfahren Sie mehr
Disclaimer:
Dieses Material wurde zu Informationszwecken ausschließlich Finanzdienstleistern oder anderen professionellen Kunden oder qualifizierten Investoren und, soweit aufgrund lokaler Bestimmungen erforderlich, nur auf deren schriftlicher Anfrage zur Verfügung gestellt. Dieses Material ist nicht für Privatanleger bestimmt. Es liegt in der Verantwortung eines jeden Finanzdienstleisters sicherzustellen, dass das Angebot oder der Verkauf von Fondsanteilen oder Wertpapierdienstleistungen Dritter an seine Kunden im Einklang mit den jeweiligen nationalen Gesetzen steht.
Bitte lesen Sie den Verkaufsprospekt und die wesentlichen Informationen sorgfältig, bevor Sie investieren. Wenn der Fonds in Ihrem Land registriert ist, sind diese Dokumente auch auf der Website von Natixis Investment Managers (im.natixis.com/intl/intl-fund-documents) kostenlos und in der Amtssprache des Landes, in dem der Fonds registriert ist, erhältlich.
Eine Zusammenfassung der Anlegerrechte in der Amtssprache Ihres Landes finden Sie in der Rubrik „Rechtliche Dokumentation“ auf der Website (im.natixis.com/intl/intl-fund-documents).
In Deutschland und Österreich: Dieses Material wird von Natixis Investment Managers International oder ihrer Zweigniederlassung Natixis Investment Managers International, Zweigniederlassung Deutschland, bereitgestellt. Natixis Investment Managers International ist eine Portfoliomanagement Gesellschaft, die von der französischen Finanzaufsichtsbehörde AMF (Autorité des Marchés Financiers) unter der Nr. GP 90-009 zugelassen ist, und eine Vereinfachte Aktiengesellschaft (société par actions simplifiée – SAS), die im Pariser Handels- und Gesellschaftsregister unter der Nr. 329 450 738 eingetragen ist. Eingetragener Sitz: 43 avenue Pierre Mendès France, 75013 Paris. Eingetragener Sitz von Natixis Investment Managers International, Zweigniederlassung Deutschland (Handelsregisternummer: HRB 129507) ist: Senckenberganlage 21, 60325 Frankfurt am Main.
Die oben erwähnten Gesellschaften sind Geschäftsentwicklungseinheiten von Natixis Investment Managers, einer Holdinggesellschaft mit einem breit gefächerten Angebot spezialisierter Vermögensverwaltungseinheiten und Distributionsgesellschaften weltweit. Die Vermögensverwaltungstochtergesellschaften von Natixis Investment Managers führen regulierte Tätigkeiten nur in und von Jurisdiktionen aus/durch, in denen sie hierzu lizenziert oder autorisiert sind. Ihre Dienstleistungen und die Produkte, die sie verwalten, sind nicht für alle Investoren in allen Jurisdiktionen zugänglich.
Obwohl Natixis Investment Managers die in diesem Material bereitgestellten Informationen, einschließlich der Informationen aus Drittquellen, für vertrauenswürdig hält, kann die Richtigkeit, Angemessenheit oder Vollständigkeit dieser Informationen nicht garantiert werden.
Die Bereitstellung dieses Dokuments und/oder Bezugnahmen auf bestimmte Wertpapiere, Sektoren oder Märkte in diesem Material stellen keine Anlageberatung oder eine Anlageempfehlung oder ein Angebot, Wertpapiere zu erwerben oder zu veräußern, oder ein Angebot von Dienstleistungen dar. Investoren sollten Anlageziele, Risiken und Kosten einer jeden Investition zuvor sorgfältig prüfen. Die Analysen, Meinungen und bestimmte Anlagethemen und -prozesse, auf die hier Bezug genommen wird, stellen die Ansichten der jeweiligen Person(en) zum angegebenen Datum dar. Diese sowie die dargestellten Portfoliobestände und -eigenschaften können sich ändern und sind nicht als vertraglich bindend zu betrachten. Es kann nicht zugesichert werden, dass die Entwicklungen so eintreten, wie sie in diesem Material prognostiziert werden. Die von externen Dritten geäußerten Analysen und Meinungen sind unabhängig und spiegeln nicht unbedingt die von Natixis Investment Managers wider. Informationen über die Wertentwicklung in der Vergangenheit sind kein Hinweis auf die zukünftige Wertentwicklung.
Dieses Material darf nicht als solches, auch nicht teilweise, verbreitet, veröffentlicht oder reproduziert werden.
Alle Beträge in diesem Dokument sind in USD ausgewiesen, sofern nichts anderes angegeben ist.
Natixis Investment Managers kann beschließen, die Vertriebsvereinbarungen für diesen Fonds in Übereinstimmung mit den einschlägigen Rechtsvorschriften zu beenden.